Pourquoi la location meublée dans votre SCI nécessite-t-elle une grande vigilance ?
Publié le 29/09/2026
La location meublée fait-elle basculer votre SCI à l'Impôt sur les Sociétés ?
Oui car la location de locaux garnis de meubles est fiscalement qualifiée d'activité commerciale.
Par nature, une SCI est strictement réservée à une activité civile de gestion de patrimoine (comme la location de murs “nus"). À l'inverse, louer un logement déjà équipé est considéré par le fisc comme une activité commerciale.
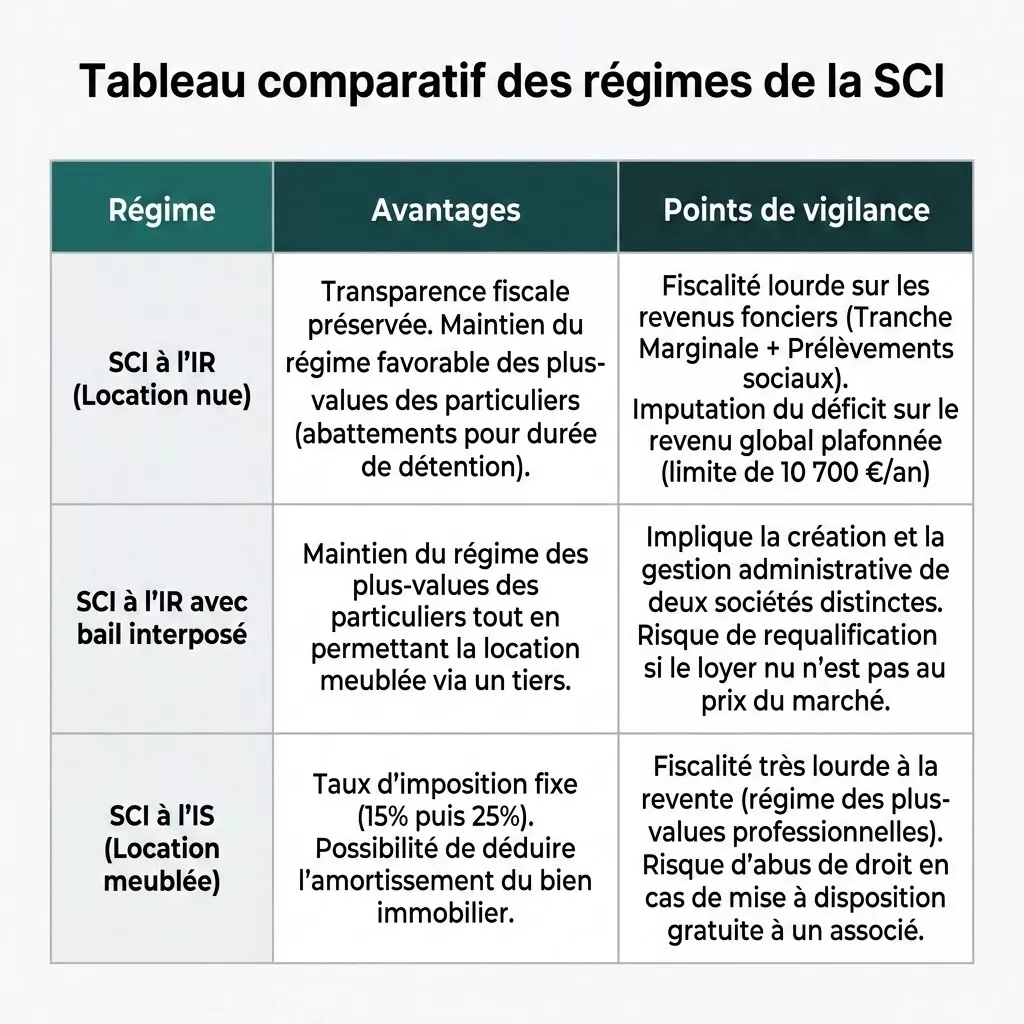
Par conséquent, dès que votre SCI loue un bien meublé, même de façon occasionnelle ou saisonnière, elle perd son statut civil de transparence fiscale et bascule automatiquement à l'Impôt sur les Sociétés (IS).
Le mot de l'expert : « Il existe toutefois une tolérance de l’administration fiscale : si la moyenne de vos recettes commerciales n'excède pas 10 % de vos recettes totales hors taxes, votre société peut échapper à l'IS. »
Comment faire pour louer en meublé sans pénaliser sa SCI ?
Ça dépend de vos objectifs, mais la technique du "bail interposé" est une solution très efficace.
Pour protéger le régime civil de la SCI, des solutions existent :
- Le bail interposé : La SCI loue le bien "nu" (sans meubles) à une société d'exploitation distincte (ou à vous-même en tant qu'exploitant individuel). C'est cette seconde structure qui achète les meubles et gère la sous-location. Ce montage est viable si le loyer de la location nue correspond au prix du marché et que la SCI ne tire aucun profit de la sous-location meublée.
- La SARL de famille : Alternative classique à la SCI, elle permet de faire de la location meublée (LMNP/LMP) tout en conservant l'Impôt sur le Revenu.
- La SNC (Société en Nom Collectif) qui garantit la transparence fiscale (IR) sans exiger de liens familiaux mais implique une responsabilité solidaire et illimitée des associés.
- Le démembrement de propriété : consistant à séparer l'usufruit (qui exploitera le meublé) et la nue-propriété (conservée par la SCI).
Attention, tout schéma purement artificiel vous expose à un risque de remise en cause par l'administration fiscale. L'activité meublée doit être réellement portée et assumée (juridiquement et économiquement) par l'autre structure.
En savoir plus sur les expertises du Groupe Cogedis
Conseil juridique
Sécurisez votre entreprise et augmentez votre revenu disponible. Nos consultants et nos cabinets d’avocats partenaires vous conseillent sur vos obligations légales et contractuelles.
Expertise comptable et gestion
Suivez vos indicateurs de performance économique, optimisez la gestion de votre entreprise et profitez de conseils personnalisés pour gagner en rentabilité.
Vous souhaitez sécuriser le régime fiscal de vos biens immobiliers ? Les experts du Groupe Cogedis vous accompagnent pour réaliser un audit de votre SCI et optimiser votre fiscalité.
L'administration fiscale a-t-elle besoin de vérifier l'inventaire complet des meubles pour requalifier la location ?
Non. La simple publication d'une annonce sur un site de location saisonnière ou la fourniture d'équipements permettant d'y vivre immédiatement suffit à constituer un faisceau d'indices prouvant le caractère meublé et commercial.
Le basculement à l'Impôt sur les Sociétés (IS) est-il définitif ?
Non. Une décision récente du Conseil d'État précise que la SCI peut revenir à l'IR si ses recettes commerciales repassent sous la barre des 10 % l'année suivante.
Toutes les actualités
Retrouvez les dernières actualités qui vous concernent
Obligations et interdiction en matière d'entretien des fossés et cours d'eau
Essentiels au bon fonctionnement des parcelles agricoles, les fossés jouent un rôle clé dans l’évacuation des eaux, la prévention des inondations, la protection des sols et des cultures. C’est précisément parce qu’ils remplissent ces fonctions qu’un entretien régulier et adapté s’impose.Chefs d'exploitation agricole : Sécurisez votre avenir avec une prévoyance adaptée
Être chef d'exploitation agricole exige un investissement de tous les instants. Mais face aux imprévus de la vie (maladie, accident, invalidité ou décès), êtes-vous réellement bien protégé ?Entretien professionnel : nouveautés pour les employeurs
Depuis octobre 2025, l’entretien professionnel devient l’entretien de parcours professionnel, afin de mieux accompagner les salariés et renforcer le suivi des parcours par l’employeur.Installation et transmission agricoles : 4 mesures clés en 2026
En Bretagne, la dématérialisation des demandes d’autorisation d’exploiter s’impose à tous, comme seul moyen de déposer une autorisation d’exploiter.Prêter son tracteur à un particulier
Une fausse bonne idée aux lourdes conséquences juridiques. Le Groupe Cogedis vous explique.Relèvement prochain des seuils ICPE en porcs, volailles et bovins
Le 8 septembre 2025, le gouvernement a lancé des consultations publiques visant à relever les seuils Installations Classées des élevages bovins, porcins, avicoles et canins.Les crédits d’impôt environnementaux en agriculture : qui y a droit et pour quels avantages ?
Plusieurs crédits d’impôt spécifiques à l’agriculture permettent de réduire l’impôt et de valoriser des engagements environnementaux. Tour d’horizon des dispositifs existants.Moins de contraintes pour les jeunes agriculteurs
À son installation, le candidat au métier d’exploitant agricole se trouve confronté au choix de son statut. En individuel ou en société ? Focus sur ces deux possibilités.Conjoint collaborateur : anticipez le changement pour sécuriser votre entreprise
Le statut de conjoint collaborateur prend fin après 5 ans. Anticipez dès maintenant pour garantir la meilleure protection sociale et retraite à votre conjoint. Nos conseillers sont là pour vous guider.Factures électroniques : l'atout Fluxéo pour les agriculteurs
Alors que la réforme oblige désormais l'utilisation d'une plateforme agréée pour toutes les transactions entre entreprises, le choix de cette plateforme est crucial.Déléguer son activité agricole : quelle solution choisir ?
Déléguer une activité agricole peut se faire de manière partielle (embauche, recours à une CUMA ou entraide) ou totale. Découvrez les impacts juridiques, fiscaux et sociaux.L’exonération pour l'emploi de travailleurs occasionnels pérennisée et renforcée
Le chef d’exploitation bénéficie d’exonérations de charges sociales pour l’embauche de travailleurs occasionnels. Cette mesure est étendue, pérennisée et renforcée.
Rédigé par Christophe GAVARD Profil LinkedIn de Christophe GAVARD